محمدطاهر رحیمی: تصور رایج در تحلیلهای ژئوپلیتیک و اقتصادی غالبا آن است که اقتصادهای اروپا به دلیل وابستگی شدید به واردات انرژی و نزدیکی جغرافیایی به کانونهای بحران، در برابر جنگ علیه ایران و در نتیجه بسته شدن تنگه هرمز و جهش قیمت نفت آسیبپذیرتر از ایالات متحده هستند. با این حال، دادههای ساختاری بدهی دولتی و پروفایل سررسید اوراق خزانه، تصویری معکوس و تکاندهنده را آشکار میکند. در واقع، آنچه ریسک نرخ بهره خوانده میشود، در اقتصاد آمریکا به دلیل سهم بالای اوراق کوتاهمدت و سررسیدهای نزدیک، به یک شمشیر دولبه تبدیل شده که در صورت بروز شوک تورمی ناشی از بسته شدن هرمز، مستقیما یقه خزانهداری آمریکا را میگیرد. این گزارش راهبردی با تکیه بر نمودار توزیع سررسید بدهی نشان میدهد چگونه ساختار مالی آمریکا، آن کشور را به حاشیهنشین آسیبپذیرتری نسبت به متحدان اروپاییاش در مواجهه با بحران انرژی تبدیل کرده و چگونه قدرت ژئواکونومیک ایران میتواند از طریق کانال بازارهای مالی، فشار حداکثری را بر واشنگتن اعمال کند.
بخش اول: کالبدشکافی ساختار بدهی و ریسک تأمین مالی مجدد
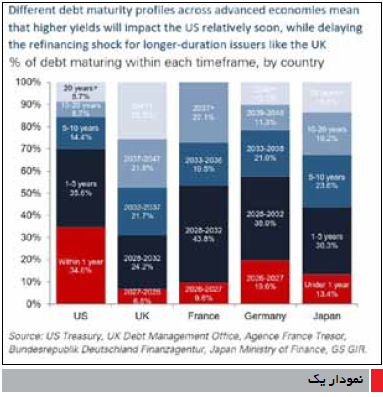
تحلیل دادهها حاکی از آن است ساختار بدهی آمریکا بهشدت کوتاهمدت و شکننده است. بر اساس نمودار یک، ۳۴,۶ درصد کل بدهی دولت آمریکا در بازه کمتر از یک سال سررسید میشود. این در حالی است که این رقم برای بریتانیا ۶,۸، برای فرانسه ۹,۶ و برای آلمان ۱۹,۶ درصد است. به عبارت دیگر، سهم اوراق کوتاهمدت بازار پول در سبد بدهی آمریکا ۵ برابر بریتانیا، ۴ برابر فرانسه و نزدیک به ۲ برابر آلمان است. این ساختار بدان معناست دولت آمریکا برای تأمین مالی مجدد بخش عظیمی از بدهی خود، به طور مداوم و سالانه به بازارهای مالی وابسته است. در شرایط عادی و نرخهای بهره پایین، این استراتژی هزینهای کم دارد اما زمانی که تنگه هرمز بسته شود و قیمت نفت به واسطه اختلال در ۲۰ درصد عرضه جهانی جهش کند، انتظارات تورمی بهسرعت بالا میرود. فدرال رزرو برای مهار تورم، ناچار به افزایش نرخ بهره سیاستی میشود. در این لحظه، دولت آمریکا باید میلیاردها دلار از اوراق سررسیدشده را با نرخهای بهره بسیار بالاتر بازپرداخت کند. گزارشها حاکی از آن است در سال مالی ۲۰۲۶، هزینههای خالص بهره بدهی فدرال به بیش از یک تریلیون دلار رسیده و پرداختهای خالص بهره با رشد ۸ درصدی از کل هزینههای دولت پیشی گرفته است. این بدان معناست که هر دلار افزایش در قیمت نفت، مستقیما به افزایش هزینههای تأمین مالی دولت آمریکا ترجمه میشود.
بخش دوم: چرا آمریکا نسبت به اروپا آسیبپذیرتر است؟
پاسخ در مدت زمان سررسید بدهی نهفته است. بریتانیا با میانگین سررسید ۱۴ سال و سهم بالای اوراق ۲۰ ساله و بیشتر، از یک سپر محافظتی در برابر شوکهای نرخ بهره برخوردار است.
اگر امروز نرخ بهره افزایش یابد، بریتانیا تنها بخش کوچکی از بدهی خود را باید با نرخ جدید بازپرداخت کند و مابقی بدهی همچنان با نرخهای پایین گذشته در ترازنامه باقی میماند اما آمریکا این سپر را ندارد. با سهم ۳۴,۶ درصدی بدهی زیر یک سال، آمریکا در معرض شوک بازپرداخت فوری قرار دارد. فرانسه و آلمان نیز اگرچه به اندازه بریتانیا بدهی بلندمدت ندارند اما سهم اوراق زیر یک سال آنها به ترتیب ۹,۶ و ۱۹,۶ درصد است که بسیار کمتر از آمریکاست. این تفاوت ساختاری باعث میشود آمریکا در سناریوی بسته شدن تنگه، همزمان با 2 شوک مواجه شود: نخست، شوک تورمی ناشی از گرانی انرژی که هزینههای مصرفکننده و تولیدکننده را بالا میبرد و دوم، شوک مالی ناشی از افزایش نرخ بهره که هزینه بازپرداخت بدهیهای کوتاهمدت را منفجر میکند. در حقیقت، بازار اوراق خزانه آمریکا به یک حلقه بازخورد تبدیل میشود که نفت گرانتر، بهره بالاتر و بدهی سنگینتر را به دنبال دارد.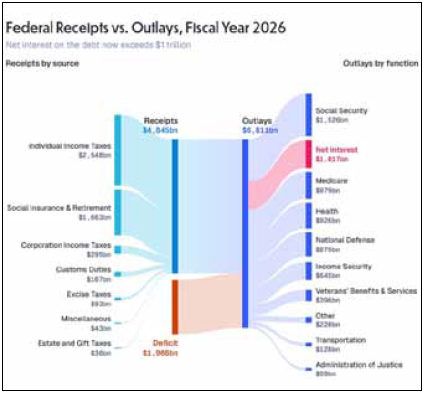
بخش سوم: کانال انتقال بحران از هرمز تا بازارهای مالی آمریکا
مکانیسم این تأثیرگذاری بسیار مستقیم است. بسته شدن تنگه هرمز و اختلال در عرضه نفت، همبستگی تاریخی نفت و بازدهی اوراق خزانه را به بالاترین سطح خود از سال ۱۹۹۰ رسانده است. به گزارش منابع مالی، همبستگی بین قیمت نفت و بازدهی اوراق ۱۰ ساله خزانهداری آمریکا به ۶۵ درصد رسیده است. با افزایش بازدهی، قیمت اوراق کاهش مییابد و این یعنی کاهش ارزش داراییهای مالی دارندگان اوراق. مشکل اصلی برای دولت آمریکا اما افزایش هزینه استقراض مجدد است. در چنین شرایطی، سرمایهگذاران بینالمللی که بخش قابل توجهی از بدهی آمریکا را در اختیار دارند، با مشاهده افزایش ریسک تورمی و بیثباتی، ممکن است از خرید اوراق جدید آمریکا امتناع کنند یا خواستار بازدهی بالاتری شوند. این موضوع، تأمین مالی کسری بودجه عظیم آمریکا را با چالش جدی مواجه میکند. در مقابل، بریتانیا و فرانسه به دلیل وابستگی کمتر به استقراض کوتاهمدت برای تأمین مالی جاری، میتوانند این دوره بحرانی را با استرس کمتری سپری کنند، هرچند آنها نیز از تورم و کندی رشد در امان نخواهند بود.
بخش چهارم: قدرت راهبردی ایران و اهرم تنگه
این تحلیل اقتصادی، قدرت ژئوپلیتیک ایران را در چارچوبی واقعبینانهتر تبیین میکند. ایران با در اختیار داشتن اهرم تنگه هرمز، نه فقط بر بازار انرژی جهان تأثیر میگذارد، بلکه به قلب آسیبپذیرترین نقطه اقتصاد آمریکا یعنی ساختار بدهی و بازار اوراق خزانه ضربه میزند. در واقع، قدرت بازدارندگی ایران فراتر از توانایی نظامی صرف است. این قدرت در توانایی ایجاد شوک سیستماتیک در نظام مالی بینالمللی نهفته است که به طور نامتقارن، ایالات متحده را بیش از متحدانش هدف قرار میدهد. بسته شدن تنگه هرمز، نفت را به سلاحی تبدیل میکند که گلوله آن به سمت بدهیهای کوتاهمدت آمریکا شلیک میشود. دولت آمریکا در چنین سناریویی با یک دوراهی سخت مواجه میشود: یا باید اجازه دهد تورم افسارگسیخته شود و اعتبار پولی خود را از دست بدهد یا باید نرخ بهره را افزایش دهد و هزینههای مالی خود را به سقف بیسابقهای برساند که در نهایت به بنبست بودجهای و افزایش شکاف طبقاتی منجر میشود. این همان نقطهای است که قدرت جمهوری اسلامی ایران در آن معنا پیدا میکند؛ نه به عنوان یک تهدید صرفا منطقهای، بلکه به عنوان یک بازیگر کلیدی که میتواند با مدیریت هوشمندانه این اهرم، معادلات قدرت را در سطح جهان تغییر دهد.
جمعبندی راهبردی
دادههای پروفایل سررسید بدهی بهوضوح نشان میدهد برخلاف تصور رایج، اقتصاد آمریکا در مواجهه با شوک ناشی از بسته شدن تنگه هرمز، به مراتب شکنندهتر از اقتصادهای اروپاست. سهم بالای اوراق کوتاهمدت در سبد بدهی آمریکا یعنی ۳۴,۶ درصد، آن کشور را در معرض ریسک نرخ بهره فوری قرار میدهد که در صورت جهش قیمت نفت، بهسرعت به بحران بدهی و کسری بودجه تبدیل میشود. در مقابل، بریتانیا و فرانسه با ساختار بدهی بلندمدتتر، در برابر این شوک مقاومترند. این تحلیل نشان میدهد قدرت راهبردی ایران در بستن تنگه هرمز، فراتر از تأثیرگذاری بر قیمت نفت است. این قدرت از طریق کانال بازارهای مالی، مستقیما بر هزینههای استقراض و پایداری مالی آمریکا و متحدانش تأثیر میگذارد. در حقیقت، تنگه هرمز نه فقط یک آبراه، بلکه یک دکمه اضطراری است که فشار بر آن، به طور مستقیم بر نبض بازار اوراق خزانه آمریکا وارد میشود.