گروه اقتصادی: وقتی ایران اعلام کرد تنگه هرمز بسته شده، موج ضربه فقط در آبهای باریک خلیج فارس نماند. این موج در نهایت به صفحههای معاملهگران اوراق قرضه آمریکایی در توکیو و مقامات خزانهداری در واشنگتن رسید و ترکخوردگی ساختاریای را آشکار کرد که سالها پنهان مانده بود: تابآوری رابطه همزیستی آمریکا و ژاپن حول اوراق خزانه آمریکا، بسیار کمتر از آن است که تصور میشد و ایران نشان داد در صورت ناامن سازی جغرافیای جمهوری اسلامی ایران، همکاران و یاران آمریکا هم باید تاوان بدهند. این راهبرد علاوه بر اینکه یکی از پایههای بازدارندگی ایران در آینده خواهد بود، ایران را از یک عنصر مزاحم معرفیشده به یک بازیگر مهم بینالمللی تبدیل خواهد کرد.
ژاپن: ستون خاموش هرم بدهی آمریکا
بدهی فدرال آمریکا از مرز ۴۰ تریلیون دلار گذشته است. در پشت این عدد، سرمایهگذاران خارجی حدود ۳۰ درصد اوراق قابل معامله خزانهداری را در اختیار دارند و ژاپن مدتهاست بزرگترین دارنده خارجی این اوراق است. تا ژوئن ۲۰۲۶، حجم اوراق خزانه آمریکا در دست ژاپن به 1,117 تریلیون دلار رسیده بود. (نمودار 1)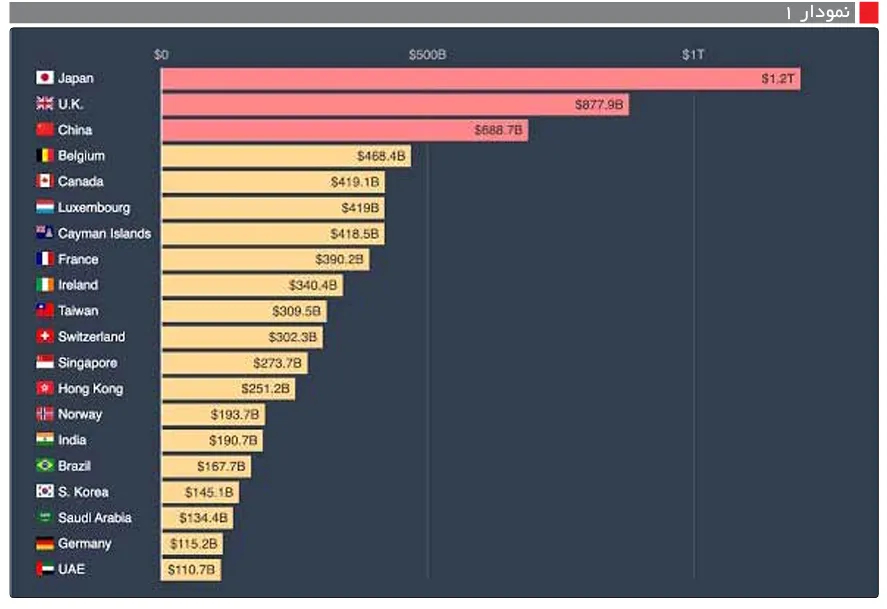
این حجم به این معناست که تصمیم ژاپن درباره نگهداشتن یا فروش این اوراق، حتی یک تعدیل حاشیهای، میتواند در بزرگترین بازار اوراق بدهی جهان موج و حتی توفان ایجاد کند. بنابراین نقش ژاپن فراتر از یک طلبکار معمولی است. ژاپن در واقع سنگ وزنه نظام تأمین مالی خارجی کسری بودجه و کسری تجاری آمریکاست. وقتی آمریکا با کسری بزرگ کار میکند و برای پر کردن این شکاف نیاز دارد پیوسته بدهی تولید و پول قرض کند، یعنی اوراق خزانه به جهان بفروشد، جذب مستمر این اوراق توسط ژاپن یک مکانیزم حمایتی پنهان است اما این حمایت هرگز بیقید و شرط نیست و پایداری آن به ثبات اقتصادی و مالی خود ژاپن بستگی دارد.
شوک انرژی چگونه زنجیره انتقال تورم را روشن کرد
بسته شدن تنگه هرمز حدود ۳۵ درصد تجارت دریایی نفت خام و ۲۰ درصد تجارت گاز طبیعی مایع جهان را قطع کرد. نفت برنت از ۷۲ دلار در هر بشکه پیش از بحران به ۱۱۸ دلار در پایان مارس در نرخهای آتی رسید و بزرگترین جهش ماهانه تاریخ خود را ثبت کرد. هم اکنون قیمت آتی نفت بیش از 105 دلار و قیمت فیزیکی نفت حدود 150 دلار است. برای ژاپنی که نرخ خودکفایی انرژیاش بسیار پایین است، این یعنی ضربهای مستقیم به شریان حیاتی اقتصاد. (نمودار ۲)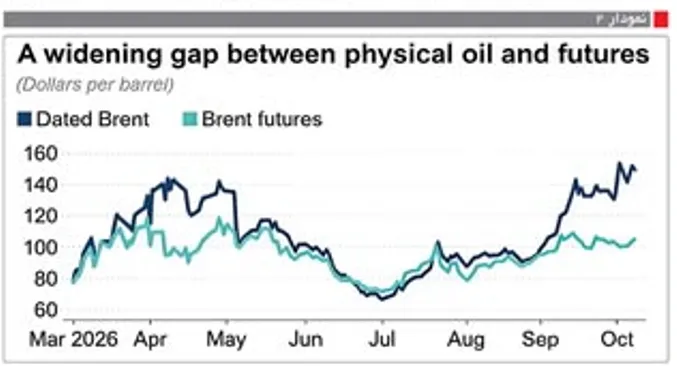
جهش هزینه واردات انرژی برای ژاپنیها مستقیما به تورم وارداتی تبدیل شد و همزمان ژاپن را وادار کرد ذخایر ارزی بیشتری برای پرداخت صورتحسابهای سنگین انرژی خرج کند و همین ژاپن را در معرض کاهش ارزش پول ملی یعنی کاهش ارزش ین قرار میدهد و در نتیجه ژاپن را برای فروش اوراق خزانه دولت آمریکا و حمایت از ین ترغیب میکند.
تورم چگونه تقاضای اوراق آمریکا را نابود کرد
شوک قیمت انرژی فقط صورتحساب واردات ژاپن را متأثر نکرد. این شوک در مقیاس جهانی انتظارات تورمی را بالا برد و این دقیقا همان چیزی است که برای اوراق بدهی خزانه آمریکا کشندهترین است.
افزایش انتظارات تورمی یعنی سرمایهگذاران برای جبران از دست رفتن قدرت خرید، بازده بالاتری طلب میکنند. همزمان هزینه انرژی، هزینه تولید بنگاهها را بالا میبرد و فشار تورمی ناشی از هزینه ایجاد میکند که بازده واقعی اوراق را بیشتر فشرده میکند. ایندرمیت گیل، اقتصاددان ارشد بانک جهانی، این زنجیره را دقیق خلاصه کرده است: جنگ با امواج انباشتهای اقتصاد جهانی را میکوبد: اول قیمت بالاتر انرژی، بعد قیمت بالاتر غذا و در نهایت تورم بالاتر که نرخ بهره را بالا میبرد و بدهی را گرانتر میکند.
در این زنجیره منطقی، سمت تقاضای اوراق آمریکا زیر فشار دوگانهای قرار میگیرد: تورم بهره ثابت را میخورد و انتظار افزایش نرخ بهره مستقیما قیمت اوراق را پایین میآورد. ابتدای اکتبر ۲۰۲۶ بازده اوراق ۱۰ ساله آمریکا به یکی از بالاترین سطوح خود رسید که بالاترین سطح از ۲۰۰۲ بود؛ نرخ حراج اوراق ۳۰ ساله جدید نیز در بالاترین سطح از آگوست ۲۰۰۰ بود. جهش بازده، خودش تصویر آیینهای سقوط قیمت یا به عبارتی سقوط ارزش اوراق است.
تنگنای ژاپن: دفاع از ین یا دفاع از اوراق آمریکا
افزایش بازده اوراق آمریکا برای ژاپن شمشیری دولبه است که هر دو لبهاش به داخل بدن ژاپن فرو میرود.
بخش قابل توجهی از بیش از یک تریلیون دلار اوراق آمریکا در دست ژاپن، در نرخ بهره پایین پایین و ارزش بالای قبلی خریداری شده است. وقتی نرخ بهره جهش و قیمت اوراق سقوط میکند، ارزش بازار این داراییها بهشدت آب میرود. سمت دلاری ذخایر ارزی ژاپن بنابراین فشار دفتری سنگینی را تحمل میکند.
از سویی وقتی بازده اوراق آمریکا به بالای ۵ درصد میرسد و بانک مرکزی ژاپن همچنان نرخ سیاستی را بسیار پایینتر از آمریکا نگه میدارد، انگیزه حرکت سرمایه از ژاپن به آمریکا بهشدت افزایش مییابد. سرمایهگذاران داراییهای ین را میفروشند و داراییهای دلاری میخرند تا بازده بالاتر بگیرند و این مستقیما ین را تضعیف میکند.
ضعف ین نیز حلقهای معیوب میسازد. از یک سو، ین ضعیفتر هزینه واردات انرژی به ین را بالا میبرد و تراز تجاری را بدتر و از پایه ین را ضعیفتر میکند؛ از سوی دیگر، مقامات ژاپن برای جلوگیری از سقوط بینظم ین ناچار میشوند با ذخایر ارزی مداخله کنند.
هزینه مداخله: دوراهی فروش اوراق آمریکا
وقتی ژاپن به دلار نیاز دارد تا ین بخرد، مستقیمترین راه تأمین مالی، فروش اوراق خزانه آمریکایی است که در اختیار دارد اما فروش گسترده اوراق آمریکا توسط ژاپن خودش یک تله خودارجاع است. فروش، قیمت اوراق را پایینتر و بازده را بالاتر میبرد و این به نوبه خود زیان ارزشگذاری باقی داراییهای ژاپن را تشدید میکند. بدتر آنکه واشنگتن به این موضوع بسیار حساس است. مقامات خزانهداری آمریکا خوب میدانند اگر ژاپن در شرایطی که بازار اوراق آمریکا خودش شکننده است دست به فروش سنگین بزند، ممکن است نرخ بهره از کنترل خارج شود و نرخ وام مسکن و هزینه استقراض بنگاههای آمریکایی را بالا ببرد و آمریکا را با بحران مالی و ورشکستگیهای بزرگ مثل سال 2008 و مارس 2023 مواجه کند.
به همین دلیل اسکات بسنت، وزیر خزانهداری آمریکا، بیسابقه و علنی از فدرال رزرو خواست سقف تسهیلات ریپوی FIMA را افزایش دهد تا ژاپن بتواند اوراق آمریکا را به عنوان وثیقه نزد فدرال رزرو بگذارد و دلار بگیرد که از پول ملی خود یعنی ین دفاع کند، بدون آنکه مجبور شود در بازار آزاد واقعا اوراق بفروشد. ماهیت این ترتیب یک سوپاپ کاهش فشار مالی است؛ تلاشی برای یافتن تعادل شکننده میان حفظ ثبات ارزی ژاپن و حفاظت از بازار اوراق آمریکا. در پایان ژوئیه ۲۰۲۶ آمریکا حتی مستقیما در مداخله مشترک ارزی برای حمایت از ین ژاپن شرکت کرد؛ نخستینبار از بحران مالی آسیا در ۱۹۹۸. اضطراب واشنگتن واضح است: ترجیح میدهد خودش وارد بازار ارز شود تا شاهد فروش گسترده اوراق آمریکا توسط توکیو و در نتیجه کاهش ارزش این اوراق بدهی باشد.
برگ بعدی دومینو
تصمیم ایران به بستن تنگه هرمز، اهمیت استراتژیکش بسیار فراتر از تقابل نظامی است. این تصمیم ضربهای دقیق به یک گره شکننده در نظم اقتصادی تحت رهبری آمریکا زد که مدتها نادیده گرفته شده بود: ثبات بازار اوراق آمریکا تا حد زیادی به توان خرید مستمر کشورهای واردکننده انرژی، بهویژه ژاپن، در شرایطی وابسته است که هزینه انرژی قابل کنترل باشد.
وقتی جهش قیمت انرژی اولا مازاد تجاری ژاپن را میخورد و ژاپن را وادار به مصرف ذخایر ارزی میکند، ثانیا باعث افزایش تورم و انتظارات تورمی و در نتیجه افزایش نرخ بهره اوراق بدهی آمریکا و در نتیجه فرار سرمایه از ژاپن به سمت کسب بهرههای بیشتر میشود، ثالثا افزایش بهره و کاهش ارزش اوراق در اثر افزایش قیمت انرژی باعث کاهش ارزش داراییهای ارزی ژاپن میشود و مجموعا باعث ریشک کاهش ارزش ین شده و در نهایت ژاپن را میان دفاع از پول ملی و حفظ دارایی اوراق آمریکا بر سر دوراهی قرار میدهد، پایه تقاضای خارجی برای اوراق خزانه آمریکا از ریشه متزلزل میشود. فشار علنی بسنت بر فدرال رزرو و مداخله مشترک غیرمتعارف آمریکا و ژاپن، هر دو واکنشهایی به همین شکنندگی ساختاری هستند.
ایران با بستن یک آبراه، موفق شد هزینه اقتصادی را بر پیکره نظام اتحادهای آمریکا تحمیل کند. ژاپن برای حفظ اتحاد با آمریکا، یکشبه با هزینهای روبهرو شد که بالا و ناپایدار است. وقتی بزرگترین طلبکار خارجی شروع به سنجش هزینه ادامه نگهداشتن اوراق آمریکا کند، پایه اقتصاد بدهی آمریکا در معرض آزمون فشاری بیسابقه قرار میگیرد. درس واقعی این بازی شاید این باشد: اختلال در امنیت و اقتصاد ایران، باعث توسعه ناامنی تا قلب توکیو و تنبیه آمریکا و همه همکاران آمریکا خواهد شد و این از یک طرف اهرم مهم بازدارندگی برای ایران و از طرف دیگر پیشران جانمایی ایران در نظم نوین منطقه خواهد بود.
چگونه بحران تنگه هرمز، ژاپن را میان دفاع از پول ملی و حفظ اوراق خزانه آمریکا قرار میدهد؟
تاوان اتحاد با واشنگتن
ارسال نظر
پربیننده
تازه ها