گروه اقتصادی: بازار جهانی نفت با بحرانی روبهرو شده که ابعاد آن در نگاه نخست چندان آشکار نیست. نفت همچنان تولید میشود، نفتکشها در دریا رفتوآمد دارند و پالایشگاهها به فعالیت خود ادامه میدهند اما آنچه طی ماههای گذشته بهآرامی تحلیل رفته، پشتوانهای است که اقتصاد جهان برای روزهای دشوار کنار گذاشته بود. ذخایر نفتی کشورها و شرکتهای بزرگ انرژی، پس از ماهها جبران اختلالات ناشی از جنگ در خاورمیانه و اوکراین، به سطوح نگرانکنندهای رسیده است. اکنون پرسش اصلی بازار این نیست چه مقدار نفت در زیر زمین وجود دارد، بلکه این است که اگر فردا عرضه نفت دوباره مختل شود، جهان تا چه اندازه توان جبران کمبود را خواهد داشت؟
هشدار اخیر مدیران بزرگترین شرکتهای نفتی جهان در لندن، پرده از همین نگرانی برداشته است. «امین ناصر» مدیرعامل آرامکوی عربستان اعلام کرد ذخایر تجاری نفت جهان به کمتر از ۶ میلیارد بشکه رسیده و بخش عمده این حجم عملا در دسترس بازار نیست. به گفته وی، تنها ۱۰ درصد یا کمتر از این ذخایر را میتوان برای مقابله با کمبود عرضه به کار گرفت. همزمان شرکت شورون آمریکا از کاهش خطرناک حاشیه اطمینان بازار گفته و مدیر بزرگترین شرکت مستقل تجارت نفت جهان هشدار داده کشورهای غربی دیگر ذخایر چندانی برای تخلیه ندارند. این اظهارات که رویترز ۶ اکتبر ۲۰۲۶ منتشر کرد، از چرخشی مهم در وضعیت بازار انرژی حکایت دارد؛ بازاری که ماهها با استفاده از ذخایر گذشته، کمبود تولید امروز را پنهان کرده بود.
آمارهای مستقل نیز نگرانی مدیران صنعت نفت را تأیید میکند، هرچند تعبیر «تمامشدن نفت جهان» از نظر فنی دقیق نیست. طبق گزارش سپتامبر آژانس بینالمللی انرژی، ذخایر نفتی قابل رصد جهان از پایان فوریه تا پایان آگوست ۲۰۲۶ حدود ۵۰۷ میلیون بشکه کاهش یافته است. فقط در ماه آگوست ۹۵ میلیون بشکه از این ذخایر کاسته شد. گزارشهای تازه در ماه اکتبر نیز از کاهش ذخایر نفت خام آمریکا، فشار بر بازار گازوئیل و افزایش دوباره قیمت نفت خبر میدهد. مجموعه این تحولات نشان میدهد جهان وارد مرحلهای شده که هر اختلال تازه میتواند پیامدهایی بسیار سنگینتر از گذشته داشته باشد.
چرا همه نفتهای ذخیرهشده «در دسترس» نیست؟
برای درک اهمیت وضعیت کنونی، ابتدا باید تفاوت میان نفت موجود در انبارها و نفتی را که واقعا میتوان به بازار عرضه کرد شناخت. ذخایر نفتی مانند حساب پسانداز یک خانواده است. خانوادهای که مقداری پول در بانک دارد ممکن است در ظاهر ثروتمند به نظر برسد اما اگر بخش بزرگی از آن پول برای پرداخت بدهیها، مخارج ضروری یا تعهدات آینده کنار گذاشته شده باشد، توان واقعی آن خانواده برای رویارویی با یک هزینه ناگهانی بسیار کمتر از موجودی حساب است. بازار جهانی نفت نیز وضعیتی مشابه دارد.
بخشی از نفت ذخیرهشده در مخازن، برای حفظ عملکرد تجهیزات و خطوط لوله ضروری است. بخشی دیگر در مکانهایی قرار دارد که انتقال فوری آن به پالایشگاهها امکانپذیر نیست. برخی کشورها نیز به دلایل قانونی و امنیتی اجازه ندارند ذخایر خود را از سطح مشخصی پایینتر بیاورند. علاوه بر این، همه انواع نفت خام برای همه پالایشگاهها مناسب نیستند و گاهی کمبود نفت در یک منطقه را نمیتوان بهسرعت با ذخایر منطقهای دیگر جبران کرد. به همین دلیل، عدد ۶ میلیارد بشکهای که مدیرعامل آرامکو اعلام کرده نباید معادل نفت آماده عرضه به بازار تلقی شود.
رویترز در گزارش اخیر خود برآورد کرده حداکثر حدود ۱۰ درصد ذخایر تجاری موجود قابلیت استفاده عملی در شرایط کنونی را دارد. اگر این نسبت را مبنا قرار دهیم، مقدار نفتی که بازار میتواند با سهولت بیشتری به آن تکیه کند، کمتر از ۶۰۰ میلیون بشکه خواهد بود. با مصرف روزانه حدود ۱۰۲ میلیون بشکه نفت در جهان، این مقدار از نظر حسابی معادل کمتر از 6 روز مصرف جهانی است. البته این مقایسه به معنای پایان نفت جهان پس از 6 روز نیست. تولید روزانه ادامه دارد و ذخایر راهبردی دولتی نیز مقوله جداگانهای است. اهمیت محاسبه در آن است که نشان میدهد ظرفیت جبران اختلالات بزرگ در مقایسه با ابعاد مصرف جهانی تا چه اندازه محدود شده است.
6 ماه کاهش پیوسته
آنچه امروز در اظهارات مدیران نفتی شنیده میشود نتیجه روندی است که آمارهای چند ماه گذشته آن را آشکار کرد. آژانس بینالمللی انرژی در گزارشی که مرداد منتشر شد، اعلام کرد ذخایر قابل رصد جهان در ماه قبل از آن ۶۹ میلیون بشکه کاهش یافته و حجم کل آنها به کمتر از ۷,۹ میلیارد بشکه رسیده است. این پایینترین سطح ثبتشده از سال ۲۰۲۵ بود. کاهش تجمعی ذخایر از آغاز بحران تا پایان تیرماه نیز به ۴۱۰ میلیون بشکه رسیده بود.
حدود یک ماه بعد، گزارش 20 شهریور همین آژانس تصویر نگرانکنندهتری ارائه کرد. ذخایر جهانی ۹۵ میلیون بشکه دیگر کاهش یافته بود و مجموع برداشت به ۵۰۷ میلیون بشکه رسیده بود. یعنی به طور میانگین روزانه ۲,۸ میلیون بشکه از ذخایر قابل رصد جهان مصرف شده بود. از کاهش اواسط تابستان، حدود ۶۵ میلیون بشکه به افت حجم نفت موجود در نفتکشها مربوط میشد و ۵۲ میلیون بشکه کاهش نیز در ذخایر کشورهای خارج از سازمان همکاری اقتصادی و توسعه ثبت شد که چین نقش مهمی در آن داشت. در مقابل، ذخایر کشورهای عضو این سازمان ۲۳ میلیون بشکه افزایش یافت، زیرا رشد ذخایر تجاری کاهش ۱۹ میلیون بشکهای ذخایر دولتی را جبران کرده بود. بنابراین بحران وجه پیشرفتهتری یافته و توزیع و قابلیت دسترسی به نفت نیز بهشدت نامتوازن شده است.
روند برداشت تجمعی از ذخایر نفتی قابل رصد جهان بر اساس گزارشهای ماهانه آژانس بینالمللی انرژی به شرح زیر است: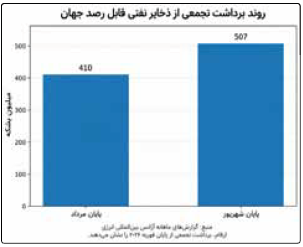
این روند در اوایل مهر نیز با نشانههای تازهای از فشار بر بازار همراه شد. رویترز 30 شهریور گزارش داد کمبود جهانی گازوئیل احتمالا تا سال ۲۰۲۷ ادامه خواهد یافت. ذخایر این فرآورده در چند مرکز مهم تجاری به سطوح بسیار پایینی رسیده و در آمریکا نیز بازار با موجودی محدود و قیمتهای بالا روبهرو شده است. در گزارش تازه اداره اطلاعات انرژی آمریکا، منتشرشده در 15 مهر، ذخایر تجاری نفت خام این کشور در هفته منتهی به 10 مهر با کاهش ۳,۲ میلیون بشکهای به ۴۲۴,۱ میلیون بشکه رسید، در حالی که تحلیلگران انتظار افزایش ۱,۷ میلیون بشکهای را داشتند. ذخایر فرآوردههای میانتقطیر شامل گازوئیل و نفت گرمایشی نیز حدود ۱۰۵,۱ میلیون بشکه بود که ۱۲ درصد از میانگین 5 ساله فصلی پایینتر قرار داشت. البته موجودی نفت خام تجاری آمریکا همچنان حدود یک درصد بالاتر از میانگین 5 ساله بود؛ نکتهای که اهمیت تفکیک کمبود فرآوردهها از کمبود عمومی نفت خام را نشان میدهد.
تخلیه سپرهای حفاظتی
زمانی که تولید نفت یا مسیرهای انتقال آن مختل میشود، دولتها معمولا برای آرامکردن بازار به ذخایر راهبردی رو میآورند. این ذخایر برای شرایطی کنار گذاشته شده که عرضه معمول دیگر پاسخگوی نیاز اقتصاد نیست. فلسفه وجودی آن، جلوگیری تبدیل یک حادثه موقت، به بحران فراگیر اقتصادی است اما ذخایر اضطراری نیز مانند هر پشتوانه دیگری، ظرفیت محدودی دارد و استفاده پیدرپی از آن توان مقابله با بحرانهای بعدی را کاهش میدهد.
در ابتدای جنگ، ۳۲ کشور عضو آژانس بینالمللی انرژی با آزادسازی ۴۰۰ میلیون بشکه نفت از ذخایر اضطراری موافقت کردند. این تصمیم از نظر حجم، بزرگترین اقدام هماهنگ تاریخ این نهاد بود. با ادامه اختلالات عرضه و افزایش قیمت سوخت، کشورهای گروه 7 در ابتدای اکتبر درباره عرضه سریعتر ۱۰۰ میلیون بشکه نفت خام و فرآوردههای نفتی به توافق رسیدند. در ابتدا این تصور ایجاد شد که ۱۰۰ میلیون بشکه تازه به تعهدات قبلی افزوده خواهد شد اما آژانس بینالمللی انرژی در 9 مهر روشن کرد این حجم در محدوده همان برنامه ۴۰۰ میلیون بشکهای قبل قرار دارد و عرضه جدیدی افزون بر تعهد قبلی محسوب نمیشود.
اگر بازار منتظر دریافت ۱۰۰ میلیون بشکه نفت اضافی باشد، ممکن است چشمانداز عرضه را بهتر ارزیابی کند اما هنگامی که مشخص میشود تنها زمان تحویل بخشی از نفت قبلا تعهدشده جلو افتاده، محاسبات تغییر میکند. چنین اقدامی میتواند برای چند هفته فشار را کاهش دهد ولی حجم کل نفتی را که قرار است طی دوره بحران وارد بازار شود افزایش نمیدهد. واکنش بازار گازوئیل اروپا نیز همین حساسیت را نشان داد. قیمت قراردادهای گازوئیل پس از روشن شدن جزئیات تصمیم آژانس، در مقطعی تا ۸ درصد افزایش یافت.
چرا گازوئیل به نقطه بحرانی رسیده است؟
در میان همه فرآوردههای نفتی، گازوئیل اکنون یکی از حساسترین نقاط بازار انرژی است. اهمیت این سوخت از آنجا ناشی میشود که بخش بزرگی از فعالیتهای اقتصادی به آن وابسته است. کامیونهای حمل کالا، ماشینآلات کشاورزی، کشتیها، تجهیزات صنعتی و بخشی از سامانههای گرمایشی از گازوئیل استفاده میکنند. افزایش قیمت آن بهتدریج در هزینه جابهجایی مواد غذایی، تولید کالا و خدمات عمومی ظاهر میشود. به همین دلیل، گرانشدن گازوئیل میتواند حتی در کشورهایی که نفت خام فراوانی دارند به افزایش تورم منجر شود.
بر اساس گزارش ماه گذشته آژانس بینالمللی انرژی، صادرات خالص گازوئیل کشورهای خلیج فارس در شهریور به حدود ۳۹۰ هزار بشکه در روز سقوط کرد؛ اندکی بیش از یکچهارم سطح پیش از جنگ. اختلال در پالایشگاههای روسیه و حملات اوکراین به زیرساختهای نفتی این کشور نیز فشار را تشدید کرد. مجموع صادرات خالص گازوئیل از خلیج فارس و روسیه در شهریور، روزانه ۱,۶ میلیون بشکه کمتر از قبل بود. این دو منطقه پیش از جنگ، نزدیک ۴۵ درصد تجارت دریایی جهانی گازوئیل را تأمین میکردند. آژانس همچنین گزارش داد قیمت گازوئیل در آمریکا در میانه شهریور از معادل ۲۰۰ دلار برای هر بشکه عبور کرد؛ رقمی حدود ۹۴ درصد بالاتر از سطح پیش از جنگ.
این آمارها نشان میدهد مشکل تنها به حجم نفت خام مربوط نیست. حتی اگر یک کشور بتواند نفت مورد نیاز خود را خریداری کند، ممکن است برای تبدیل آن به فرآورده مناسب با محدودیت پالایشگاهی روبهرو باشد. نفت خام باید به پالایشگاه مناسب برسد، پالایش شود و سپس فرآورده تولیدشده از مسیرهای حملونقل به مصرفکننده منتقل شود. اختلال در هر حلقه این زنجیره میتواند قیمت سوخت را افزایش دهد. از همین رو، بازگشت نفت خام به بازار لزوما به معنای پایان فوری کمبود گازوئیل نیست.
تقارن تقاضای زمستانی با انبارهای خالی
کاهش ذخایر نفتی هنگامی نگرانکنندهتر میشود که بازار در آستانه فصل سرد قرار گرفته است. در زمستان، مصرف برخی سوختهای گرمایشی افزایش مییابد و موج سرما ممکن است نیاز به گاز طبیعی و فرآوردههای نفتی را بالا ببرد. در شرایط معمول، بخشی از این افزایش تقاضا از ذخایری تأمین میشود که در ماههای گرمتر سال جمعآوری شده اما امسال بخش بزرگی از توان ذخیرهسازی جهان صرف جبران اختلالات قبلی شده است.
«راسل هاردی» مدیرعامل شرکت ویتول هشدار داده جهان برای حفظ تعادل بازار در زمستان به تداوم صادرات دریایی نفت خاورمیانه وابسته خواهد بود، زیرا از نظر او، ذخایر بیشتری در غرب برای برداشت باقی نمانده است. مدیرعامل شرکت پتروناس مالزی نیز نسبت به وضعیت گاز طبیعی هشدار داده و گفته اگر ذخایر گاز به سطوح حداقلی برسند، یک زمستان سخت میتواند در 3 ماه نخست سال آینده میلادی بحران شدیدی در بازار گاز ایجاد کند.
در همین حال، بازار نفت در 10 مهر بار دیگر واکنشی تند به افزایش مخاطرات عرضه نشان داد. قیمت نفت برنت در معاملات روز پنجشنبه از ۱۰۴ دلار برای هر بشکه عبور کرد و نفت خام آمریکا به حدود ۹۲ دلار رسید. افزایش حملات به کشتیها در منطقه خلیج فارس، نگرانی از تشدید درگیریهای نظامی و تهدید توفان آیسایاس برای تولید نفت در خلیج مکزیک از عوامل اصلی این جهش بود. این رخدادها نشان داد کاهش ذخایر چگونه میتواند حساسیت قیمتها را به اخبار سیاسی و نظامی افزایش دهد.
کف تازه قیمت نفت
«مایک ویرث» مدیرعامل شرکت شورون آمریکا در نشست لندن به نکتهای اشاره کرد که شاید مهمترین پیام اقتصادی بحران کنونی باشد. به اعتقاد او، تحلیل رفتن ذخایر اطمینان، کف قیمتی نفت را افزایش داده است. مفهوم این سخن آن است که حتی اگر یک خبر مثبت باعث کاهش موقت قیمت نفت شود، نگرانی درباره کمبود ذخایر همچنان میتواند مانع افت پایدار آن به سطوح گذشته شود. معاملهگران میدانند که بازار دیگر به اندازه سابق توان تحمل یک اختلال تازه را ندارد و همین نگرانی در تصمیمهای خریدوفروش آنان بازتاب مییابد.
البته افزایش کف قیمتی به معنای رشد قطعی و بیوقفه نفت نیست. قیمت جهانی از عوامل متعددی تأثیر میپذیرد. رکود اقتصادی، کاهش مصرف، بازگشت تولید کشورهای بزرگ و کاهش تنشهای نظامی میتواند فشار نزولی ایجاد کند. آژانس بینالمللی انرژی نیز در گزارش سپتامبر خود پیشبینی کرده تقاضای جهانی نفت در سال ۲۰۲۶ حدود ۲,۵ میلیون بشکه در روز کاهش یابد. این کاهش تا اندازهای نتیجه گرانی انرژی و اختلال در فعالیتهای اقتصادی است. بنابراین ممکن است نفت به اندازهای گران شود که خودِ گرانی، مصرف را پایین بیاورد و بخشی از کمبود بازار را جبران کند. با این حال، چنین تعادلی برای اقتصاد جهانی پرهزینه خواهد بود، زیرا از مسیر کاهش تولید، افت قدرت خرید و کندشدن رشد اقتصادی حاصل میشود.
خطر دیگر، طولانیشدن دوره بازسازی ذخایر است. نفتی که طی چند ماه از انبارها برداشت شده، باید دوباره خریداری و ذخیره شود. این تقاضای تازه برای پرکردن مخازن، در سالهای آینده به تقاضای معمول پالایشگاهها و مصرفکنندگان اضافه خواهد شد. مدیران صنعت نفت هشدار دادهاند بازسازی ذخایر ممکن است چند سال طول بکشد. در همین راستا، شرکت نفت کویت برنامه توسعه ظرفیت ذخیرهسازی در داخل کشور و پالایشگاههای خارجی خود را دنبال میکند. چنین اقداماتی نشان میدهد برخی تولیدکنندگان بزرگ نیز امنیت عرضه و ذخیرهسازی را به اولویتی راهبردی تبدیل کردهاند.
بازار نفت در آستانه تغییر پارادایم
حاصل بررسی آمارهای 3 تا 4 هفته اخیر و هشدارهای روزهای گذشته آن است که بحران ذخایر نفتی جهان وارد مرحله حساسی شده است. ذخایر قابل رصد در فاصله قبل از جنگ تا اواسط شهریور بیش از نیم میلیارد بشکه کاهش یافته، ذخایر راهبردی برخی کشورها به سطوح تاریخی پایینی رسیده و کمبود گازوئیل همچنان یکی از مهمترین گرههای بازار است. در این میان، هرچند جهان هنوز ذخایر قابل توجهی دارد اما بخش محدودی از آن را میتوان بدون محدودیت و در کوتاهمدت برای جبران اختلالات عرضه به کار گرفت.
مساله اصلی، ته کشیدن نفت جهان نیست، ته کشیدن ظرفیت تحمل بحران است. طی ماههای گذشته، ذخایر نفتی مانند سپری در برابر پیامدهای جنگ و اختلالات عرضه عمل کرده اما این سپر اکنون نازکتر شده است. اگر مسیرهای صادراتی به وضعیت عادی بازگردد و تولید افزایش یابد، امکان بازسازی تدریجی ذخایر هم وجود خواهد داشت. در مقابل، ادامه تنشها همراه با یک زمستان سخت یا اختلال تازه در تولید میتواند بازار را با جهش دیگری در قیمتها روبهرو کند.
جهان هنوز با کمبود مطلق نفت مواجه نشده اما با کمبود چیزی روبهرو است که در اقتصاد انرژی گاهی ارزشی همسنگ خود نفت دارد؛ اطمینان از اینکه فردا نیز نفت کافی، در زمان مناسب و به قیمت قابل تحمل در دسترس خواهد بود. بازسازی این اطمینان، دشوارتر و زمانبرتر از تخلیه مخازنی است که جهان طی ماههای گذشته برای عبور از بحران به آنها تکیه کرده است.
هشدار مدیران بزرگترین شرکتهای نفتی دنیا: کاهش ذخایر تجاری، حاشیه امنیت اقتصاد جهانی را به خطر انداخته است
شمارش معکوس بحران نفت
ارسال نظر
پربیننده
تازه ها