محمدطاهر رحیمی: اقتصاد آمریکا در وضعیتی قرار گرفته که میتوان آن را«تلاقی خطر» نامید؛ از یک سو، نسبت ارزش کل بازار سهام این کشور به حجم نقدینگی (M2) به مرزهای تاریخی رسیده که آخرینبار در آستانه فروپاشی حبابِ داتکام در سال ۲۰۰۰ میلادی شاهد آن بودیم و از سوی دیگر، موتور محرکه اصلی رشد این بازار در سالهای اخیر، یعنی شرکتهای حوزه هوش مصنوعی، بهشدت به تأمین مالی از طریق بدهی وابسته شدهاند. در همین حال، بسته شدن تنگه هرمز به عنوان یک شوک ژئوپلیتیک، زنجیرهای از اثرات را فعال کرده که از افزایش قیمت نفت و کامودیتیها آغاز شده و به افزایش انتظارات تورمی، رشد نرخ بهره و در نهایت افزایش هزینه تأمین مالی شرکتهای هوش مصنوعی و متعاقبا افزایش ریسک نکول (عدم بازپرداخت بدهی ها توسط شرکتهای هوش مصنوعی) و ریسک ورشکستگی این غولهای فناوری منتهی میشود. 
این گزارش تلاش میکند این زنجیره علّی را به صورت منسجم تبیین کند و نشان دهد چرا همزمانی این عوامل، بازار سهام آمریکا را در معرض ریسک سقوط قرار داده است.
بخش اول: نسبت ارزش بازار سهام به نقدینگی؛ یک شاخص هشداردهنده
نسبت ارزش بازار سهام به حجم نقدینگی، یکی از معیارهای کلاسیک برای سنجش میزان «گران بودن» بازار سهام نسبت به پول در گردش اقتصاد است. وقتی این نسبت بالا میرود، به این معناست که ارزش داراییهای مالی بسیار سریعتر از حجم پول و نقدینگی در اقتصاد رشد کرده است. در چنین شرایطی، بازار سهام تا حد زیادی مدیون «انتظارات» است، نه پشتوانه نقدی واقعی.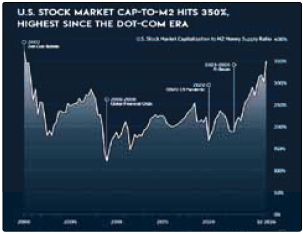
سال ۲۰۲۶ این نسبت در آمریکا به حدود 350 درصد رسیده است. برای درک اهمیت این عدد، کافی است بدانیم که در اوج دوران حبابِ داتکام در سال ۲۰۰۰ این نسبت در همین حدود بود.
این یعنی به ازای هر دلار نقدینگی موجود در اقتصاد آمریکا، 3 دلار ارزش سهام ثبت شده است. این وضعیت تنها در صورتی پایدار میماند که یا نقدینگی بهسرعت افزایش یابد، یا سود شرکتها به طور چشمگیری فراتر از انتظار رشد کند که تقریبا هیچکدام ممکن نیست. از طرف دیگر دادهها نشان میدهد سطح نقدینگی در دست سرمایهگذاران به پایینترین حد تاریخی رسیده است. نظرسنجی مدیران صندوقهای سرمایهگذاری نشان میدهد سطح نگهداری وجه نقد در پایینترین نقطه تاریخ قرار دارد. وقتی همه سرمایهگذاران تقریبا تمام سرمایه خود را وارد بازار کردهاند، پرسش کلیدی این است: خریدار بعدی کیست؟ در نبود جریان نقدینگی جدید، هرگونه خبر منفی میتواند بهسرعت به فروش گسترده منجر شود و بازار سهام ساقط شود، زیرا حاشیه امنیت بازار بسیار نازک شده است.
بخش دوم: هوش مصنوعی؛ موتور رشد بازار و وابستگی فزاینده به بدهی
بازار سهام آمریکا در سالهای اخیر عمدتا بر پایه روایت «هوش مصنوعی» رشد کرده است. شرکتهای بزرگ فناوری مانند انویدیا، مایکروسافت، آلفابت، اوراکل، گوگل، آمازون و متا، بهواسطه سرمایهگذاریهای عظیم در زیرساختهای هوش مصنوعی، به موتور محرکه شاخصهای بازار تبدیل شدهاند اما نکته مهمی که کمتر به آن پرداخته میشود، تغییر ساختار تأمین مالی این سرمایهگذاریهاست. برآوردهای مورگان استنلی نشان میدهد نیاز سرمایهگذاری جهانی در مراکز داده و سختافزارهای مرتبط با هوش مصنوعی، طی سالهای ۲۰۲۵ تا ۲۰۲۸ حدود 2,9 تریلیون دلار است، در حالی که جریان نقدی آزاد شرکتهای بزرگ ابری تنها حدود 1,4 تریلیون دلار از این مبلغ را پوشش میدهد. به عبارت دیگر، حدود 1,5 تریلیون دلار شکاف مالی وجود دارد که باید از طریق انتشار اوراق قرضه، وامهای سندیکایی و اعتبارات خصوصی تأمین شود.
این یعنی شرکتهای هوش مصنوعی از الگوی «سرمایهگذاری از محل سود» به الگوی «سرمایهگذاری از محل بدهی» عبور کردهاند. همزمان هزینه این بدهی نیز در حال افزایش است، چرا که نرخ بهره در اقتصاد آمریکا به دلیل بسته بودن تنگه هرمز در حال افزایش است.
بخش سوم: بسته شدن تنگه هرمز و زنجیره انتقال بحران
تنگه هرمز شریان اصلی انتقال نفت خام جهان است. حدود یکپنجم نفت مصرفی دنیا از این آبراه عبور میکند. بسته شدن این تنگه، حتی برای مدت کوتاه، به معنای اختلال جدی در عرضه جهانی انرژی است. اثر اول این شوک، افزایش قیمت نفت و انرژی است اما زنجیره به همینجا ختم نمیشود. افزایش قیمت انرژی بهسرعت به سایر کامودیتیها سرایت میکند، زیرا هزینه حملونقل، تولید و توزیع در تمام بخشهای اقتصاد بالا میرود و این یعنی «فشار هزینه» بر بنگاههای اقتصادی در سراسر جهان. در نموداری که در ادامه میآید قابل مشاهده است که با شروع حمله آمریکا و رژیم صهیونی به ایران و اقدام ایران بر انسداد تنگه هرمز، قیمت کامودیتیها از جمله انرژی بهشدت افزایش یافت.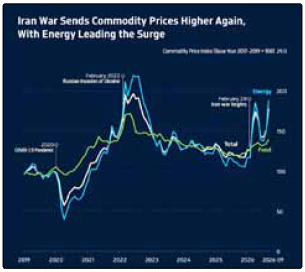
اثر دوم، افزایش انتظارات تورمی است. وقتی مصرفکنندگان و کسبوکارها انتظار دارند قیمتها در آینده بالاتر برود، رفتار خود را تغییر میدهند: مصرفکنندگان خرید را جلو میاندازند، کارگران درخواست افزایش دستمزد میکنند و بنگاهها قیمتهای خود را بالا میبرند. این چرخه خودتقویتکننده، تورم را از یک شوک موقت به یک پدیده پایدار تبدیل میکند.
اثر سوم، افزایش نرخ بهره است. فدرال رزرو برای مهار تورم، ناچار به افزایش نرخ بهره سیاستی میشود. این افزایش بهسرعت به تمام بازارهای بدهی منتقل میشود: نرخ بازدهی اوراق خزانه بالا میرود، نرخ وامهای بانکی افزایش مییابد و هزینه انتشار اوراق قرضه برای شرکتها گرانتر میشود.
بخش چهارم: نقطه تلاقی؛ هوش مصنوعی، نرخ بهره و ریسک نکول
اینجاست که قطعات پازل به هم میچسبد. شرکتهای هوش مصنوعی که برای تأمین مالی سرمایهگذاریهای عظیم خود به بازار بدهی وابسته شدهاند، ناگهان با هزینه استقراض بسیار بالاتری مواجه میشوند. اوراق قرضهای که قرار بود با نرخ ۵ یا ۶ درصد منتشر شوند، حالا باید با نرخ ۷، ۸ یا حتی ۱۱ درصد عرضه شوند. این یعنی هزینه تأمین مالی این شرکتها به طور چشمگیری افزایش مییابد. افزایش هزینه تأمین مالی به 2 شکل بر شرکتها فشار میآورد: نخست، هزینه بهرهای که باید پرداخت کنند بیشتر میشود و حاشیه سود آنها را کاهش میدهد و دوم، پروژههای سرمایهگذاری که قبلا توجیه اقتصادی داشتند، جذابیت خود را از دست میدهند؛ در نتیجه، شرکتها یا باید پروژهها را متوقف کنند یا با هزینه بیشتر ادامه دهند.
مشکل بزرگتر اما افزایش ریسک نکول است. وقتی هزینه بدهی بالا میرود و همزمان جریان نقدی آزاد شرکتها تحت فشار قرار میگیرد، احتمال اینکه نتوانند تعهدات بدهی خود را ایفا کنند افزایش مییابد. از این رو ریسک افزایش مییابد. افزایش نرخ بیمه بدهی شرکتهای هوش مصنوعی به تنهایی شاخص مهمی برای نشان دادن این ریسک بزرگ است که در نمودار زیر قابل مشاهده است.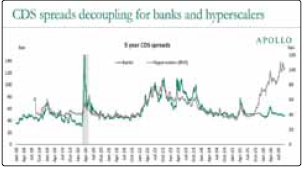
دادههای بازار نشان میدهد نرخ CDS که شاخص ریسک شرکتهای بزرگ هوش مصنوعی است، برای شرکتهایی مانند اوراکل، اسپیسایکس، آلفابت، آمازون، متا، برادکام و انویدیا همگی به بالاترین سطح تاریخی خود رسیده است.
بخش پنجم: همزمانی مرگبار
نکته کلیدی این است که این افزایش ریسک نکول، همزمان با ثبت رکورد تاریخی نسبت ارزش بازار سهام به نقدینگی رخ داده است؛ یعنی همان لحظهای که بازار سهام در گرانترین سطح تاریخی خود نسبت به حجم پول قرار دارد، شرکتهای پیشران این بازار با ریسک فزاینده ناتوانی در بازپرداخت بدهیهای خود مواجهاند.این همزمانی، حاشیه امنیت بازار را به صفر میرساند. اگر تنها یکی از این دو عامل وجود داشت، بازار میتوانست تا حدی آن را جذب کند اما وقتی هر دو عامل همزمان فعال میشوند، هر خبر منفی میتواند به یک مارپیچ فروش منجر شود. سرمایهگذاران با دیدن افزایش ریسک نکول، شروع به فروش سهام میکنند؛ فروش سهام، قیمتها را پایین میآورد و کاهش قیمت سهام، ارزش وثیقههای شرکتها را کاهش میدهد و توان آنها برای استقراض بیشتر را محدود میکند. این چرخه میتواند به سرعت خودتقویتکننده شود.
بخش ششم: قدرت ایران و بازدارندگی ژئوپلیتیک
آنچه این تحلیل را به یک بحث راهبردی تبدیل میکند، این واقعیت است که کل این زنجیره با یک اقدام ژئوپلیتیک مشخص آغاز شده است: بسته شدن تنگه هرمز. این اقدام نشان میدهد ایران توانایی آن را دارد که از طریق کنترل یک گلوگاه حیاتی انرژی، زنجیرهای از اثرات را در قلب بازارهای مالی آمریکا فعال کند. این یعنی قدرت ایران نه فقط در حوزه نظامی یا منطقهای، بلکه در حوزه اقتصادی و مالی نیز قابل اعمال است. بسته شدن تنگه هرمز، حتی اگر کوتاهمدت باشد، میتواند از طریق افزایش قیمت نفت، برانگیختن انتظارات تورمی، وادار کردن فدرال رزرو به افزایش نرخ بهره و در نهایت افزایش هزینه تأمین مالی شرکتهای هوش مصنوعی، به سقوط بازار سهام آمریکا کمک کند. این یک زنجیره انتقال قدرت است که از یک نقطه جغرافیایی مشخص آغاز میشود و در نقطهای کاملا متفاوت حتی تا قلب والاستریت اثر میگذارد.
برای آمریکا این وضعیت بسیار نگرانکننده است، زیرا بازار سهام این کشور نهتنها محل سرمایهگذاری میلیونها خانوار آمریکایی است، بلکه به عنوان یک شاخص کلیدی سلامت اقتصاد و اعتبار بینالمللی این کشور عمل میکند. سقوط بازار سهام میتواند به کاهش اعتماد مصرفکننده، کاهش سرمایهگذاری، افزایش بیکاری و در نهایت رکود اقتصادی منجر شود. همچنین وابستگی بخش بزرگی از بودجههای بازنشستگی و صندوقهای سرمایهگذاری به بازار سهام، این بازار را به یک زیرساخت حیاتی اقتصاد آمریکا تبدیل کرده است.
نتیجهگیری
نسبت ارزش بازار سهام به نقدینگی در آمریکا به مرزهای دوران حبابِ داتکام رسیده است. این بدان معناست که بازار سهام این کشور تا حد زیادی بر پایه انتظارات بنا شده و حاشیه امنیت آن در برابر شوکها بسیار نازک است. در همین حال، شرکتهای هوش مصنوعی که موتور اصلی رشد این بازار هستند، بهشدت به تأمین مالی از طریق بدهی وابسته شدهاند و هرگونه افزایش نرخ بهره میتواند هزینه تأمین مالی و ریسک نکول آنها را بهطور چشمگیری افزایش دهد.
بسته شدن تنگه هرمز به عنوان یک اقدام ژئوپلیتیک، دقیقا همین زنجیره را فعال میکند: افزایش قیمت نفت، افزایش انتظارات تورمی، افزایش نرخ بهره، افزایش هزینه تأمین مالی، افزایش ریسک نکول و در نهایت افزایش احتمال سقوط بازار سهام. همزمانی این عوامل با رکورد تاریخی نسبت ارزش بازار به نقدینگی، وضعیتی را ایجاد کرده که میتوان آن را «تلاقی خطر» نامید. این تحلیل نشان میدهد ایران از طریق کنترل تنگه هرمز، توانایی اعمال فشار بر قلب بازارهای مالی آمریکا را دارد. این یک ابزار قدرت و بازدارندگی است که در معادلات راهبردی منطقهای و بینالمللی وزن قابل توجهی دارد. برای آمریکا این وضعیت نه فقط یک چالش اقتصادی، بلکه یک آسیبپذیری ژئوپلیتیک است که میتواند در هر لحظه از یک نقطه دور از انتظار فعال شود.