محمدطاهر رحیمی: اگر از یک اقتصاددان بخواهید که بزرگترین ریسک اقتصادی امروز جهان را نام ببرد، احتمالا پاسخهایی کلیشهای مانند نوسانات بورس، حباب رمزارزها، تنشهای ژئوپلیتیک یا حتی بحرانهای بانکی سنتی را خواهید شنید اما حقیقت این است که هیچکدام از اینها به اندازه یک اتفاق عجیب و بیسابقه در قلب اقتصاد جهانی نگرانکننده نیستند: شکاف میان ریسک درکشده بازار و هیاهوی سرمایهگذاری در حوزه هوش مصنوعی. 2 نمودار اخیر که توسط مؤسسات معتبر مالی منتشر شدهاند، پرده از یک واقعیت تکاندهنده برمیدارند؛ واقعیتی که نشان میدهد بزرگترین ریسک اقتصادی امروز، نه از بیرون، بلکه از درون ماشین عظیم فناوری و بدهیهای پنهان آن نشأت میگیرد.
بخش اول: زبان خاموش بازار و جدایی غولها
نمودار اول که توسط شرکت آپولو منتشر شده، تصویری از اسپرد سیدیاس یا همان هزینه بیمه در برابر ورشکستگی شرکتها را به تصویر میکشد. برای درک عمق فاجعه، باید بدانیم که سیدیاس نوعی قرارداد بیمه است که در آن سرمایهگذاران برای محافظت از خود در برابر عدم پرداخت بدهی یک شرکت، حق بیمه سالانه پرداخت میکنند. هر چه این هزینه بالاتر باشد، یعنی بازار احتمال ریسک و در نهایت ورشکستگی آن شرکت را بیشتر میدهد. 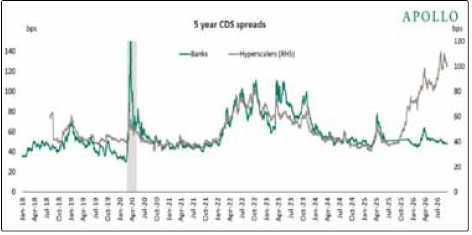
نکته تکاندهنده در این نمودار، واگرایی تاریخی بین 2 گروه است؛ بانکها با خط سبز و هایپراسکیلرها یعنی غولهای فناوری مانند آمازون، گوگل، مایکروسافت و اوراکل با خط قهوهای. تا پیش از سال ۲۰۲۵، این دو گروه تقریبا هممسیر حرکت میکردند و ریسک آنها مشابه ارزیابی میشد اما از اواسط دهه ۲۰۲۰ به بعد، خط قهوهای فناوری به طرز چشمگیری از خط سبز بانکها جدا شده و به سمت بالا اوج گرفته است. این بدان معناست که بازارهای مالی، برخلاف تصور عمومی که این شرکتها را امنترین سرمایهگذاریهای جهان میداند، اکنون ریسک ورشکستگی و نکول بدهی آنها را بسیار بالاتر از بانکهای سنتی ارزیابی میکنند. این یک زنگ خطر جدی است. بازار بیمه که معمولا محافظهکارترین بخش بازار است، دارد به ما میگوید که زیر پوست خوشرنگ غولهای فناوری، ترکهایی عمیق در حال شکلگیری است.
بخش دوم: بزرگترین موج سرمایهگذاری تاریخ بشر
نمودار دوم، ابعاد این ریسک را به شکلی حیرتآور به تصویر میکشد. این نمودار که بر اساس دادههای مؤسسه بروکینگز تهیه شده، میانگین هزینه سالانه زیرساختها به عنوان درصدی از تولید ناخالص داخلی آمریکا را در طول تاریخ نشان میدهد. از کانالهای آبی دهه ۱۸۳۰ با 0,66 درصد گرفته تا راهآهنهای دهه ۱۸۷۰ با2,24 درصد، برقرسانی دهه ۱۹۰۰ با 0,5 درصد، بزرگراهها با 1,13 درصد و فیبر نوری و مخابرات با1,1 درصد، همه و همه در برابر غول هوش مصنوعی عددی به حساب نمیآیند. بر اساس این نمودار، پیشبینی میشود بین سالهای ۲۰۲۵ تا ۲۰۳۲، هزینههای زیرساختی هوش مصنوعی به طور میانگین معادل3,63 درصد از تولید ناخالص داخلی آمریکا باشد. این عدد نهتنها بیسابقه است، بلکه بیش از 1,5 برابر بزرگترین موج سرمایهگذاری تاریخ یعنی راهآهن و بیش از ۳ برابر موج اینترنت و فیبر نوری است. آمارها نشان میدهد در همین بازه، حدود 10,3 تریلیون دلار در سراسر جهان برای ساخت زیرساختهای هوش مصنوعی شامل مراکز داده، تراشههای پیشرفته، سیستمهای خنککننده و انرژی سرمایهگذاری خواهد شد.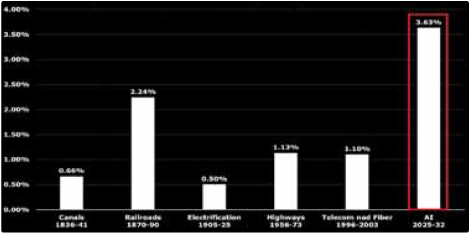
بخش سوم: بدهیهای پنهان و شبیهسازی بحران ۲۰۰۸
مساله تنها حجم سرمایهگذاری نیست، بلکه منبع تأمین آن است. بخش عمدهای از این 10,3 تریلیون دلار نه از محل سود انباشته، بلکه از طریق بدهی و اهرم مالی تأمین میشود. شرکتهای فناوری برای ساخت این زیرساختهای عظیم، اوراق قرضه منتشر میکنند، وامهای کلان میگیرند و حتی از صندوقهای خصوصی و سرمایهگذاریهای خطرپذیر استفاده میکنند. این دقیقا همان الگویی است که در بحران مالی ۲۰۰۸ در بازار مسکن آمریکا دیده شد. یک دارایی با پتانسیل بالا که در آن زمان مسکن بود و در این زمان هوش مصنوعی، با پول قرضشده خریداری میشود و انتظار میرود جریان نقدی آتی آن، بدهی را پوشش دهد.
اینجا اما سوالاتی بنیادین و هشداردهنده مطرح میشود: اگر هوش مصنوعی با این همه بدهی، آنقدر که انتظار میرود درآمد ایجاد نکند، چه اتفاقی میافتد؟ اگر شرکتها نتوانند سود کافی از خدمات هوش مصنوعی به دست آورند، یا اگر رقابت، قیمتها را بهشدت کاهش دهد، یا اگر رگولاتوری و مسائل اخلاقی سرعت پذیرش را کند کند، آنوقت چه کسی این بدهیهای چند تریلیون دلاری را بازپرداخت میکند؟ اسپرد سیدیاس در نمودار اول دقیقا همین ترس را نشان میدهد. بازار بیمه به جای اینکه این شرکتها را امن بداند، دارد برای ورشکستگی آنها قیمتگذاری میکند.
بخش چهارم: سرایت بحران به کل اقتصاد
آیا ضرر فقط به شرکتهای فناوری محدود میماند؟ پاسخ قاطعانه خیر است. وقتی غولهای فناوری که ستونهای اصلی شاخصهای بورسی مانند «اساندپی ۵۰۰» هستند با مشکل مواجه شوند، اثرات آن بهسرعت به کل اقتصاد سرایت میکند. بانکها، صندوقهای بازنشستگی، شرکتهای بیمه و حتی دولتها به طور مستقیم و غیرمستقیم در این بدهیها شریکند. اگر ارزش سهام این شرکتها سقوط کند، اعتماد مصرفکننده از بین میرود، سرمایهگذاریهای دیگر متوقف میشود و ممکن است با یک بحران مالی سیستماتیک مشابه سال ۲۰۰۸ مواجه شویم، با این تفاوت که این بار به جای وامهای مسکن، پای املاک دیجیتال و ابررایانهها در میان است.
نتیجهگیری
هوش مصنوعی دیگر فقط یک فناوری جدید نیست، یکی از بزرگترین موجهای سرمایهگذاری اقتصاد جهان است و هرچه این سرمایهگذاری بزرگتر شود، اگر مشکلی پیش بیاید، اثرش در اقتصاد میتواند بزرگتر و مخربتر باشد. نمودارهای پیشرو به ما میگویند ما در آستانه یک شرطبندی عظیم تاریخی هستیم. بازارهای مالی با بالا بردن هزینه بیمه ورشکستگی برای این شرکتها، در حال فریاد زدن این هشدارند که حباب ممکن است بترکد.
سوال نهایی این است: آیا بشریت میتواند این سطح از بدهی و ریسک را برای رسیدن به بهشتی که هوش مصنوعی وعده میدهد تحمل کند؟ اگر پاسخ نه باشد، تاریخ اقتصادی جهان شاهد یکی از بزرگترین سقوطهای مالی خواهد بود که ریشه در رویای ماشینهایی دارد که قرار بود دنیا را نجات دهند اما شاید خودشان به بزرگترین تهدید آن تبدیل شوند. زمان بهترین قاضی است ولی زنگ خطر سیدیاس همین حالا به صدا درآمده است.
گزارش «وطن امروز» از هشدار بازارهای مالی درباره شکنندگی مدل اقتصادی غولهای AI
هوش مصنوعی زیر تیغ بازار بدهی
ارسال نظر
پربیننده