محمدطاهر رحیمی: در نخستین ماه سال جاری، الگوی تأمین مالی دولت دستخوش تغییر محسوسی شد. برخلاف سالهای گذشته که استقراض از شبکه بانکی به عنوان کانال اصلی استقراض دولت به کار میرفت، دولت مسیر متفاوتی را برگزید: مراجعه به بورس، نه به معنای بازار سهام، بلکه به مفهوم دقیقتر آن یعنی بازار سرمایه و مشخصا بازار اوراق بدهی. این تغییر رویکرد، هم بازتابدهنده محدودیتهای فزاینده نظام بانکی در پاسخ به تقاضاهای اعتباری و هم نشانهای از جستوجوی ابزارهای بدیل برای مدیریت بدهی عمومی است. گزارش حاضر میکوشد سازوکار این چرخش، منطق حاکم بر آن و پیامدهای اقتصادی آن را تحلیل کند.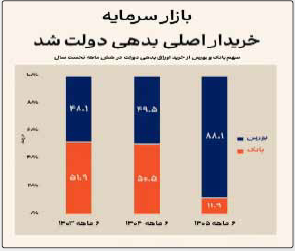
بازار بدهی: مفهوم و کارکرد
برای درک دقیق تحول مورد بحث، نخست باید ابهام زبانی رایج را رفع کرد. هنگامی که گفته میشود «دولت به بورس رفته است»، مقصود بازار سهام و خرید و فروش سهام شرکتها نیست، مراد بازار سرمایه در معنای عام آن است که بازار بدهی یا بازار اوراق قرضه را نیز در بر میگیرد. در این بازار، دولت به انتشار اوراق بدهی میپردازد و در ازای فروش آنها به نهادهای مالی، منابع نقدی لازم برای تأمین مالی خود را به دست میآورد.
اسناد خزانه اسلامی، ابزار اصلی مورد استفاده در این چارچوب است؛ اوراق بهادار بانامی که دولت متعهد میشود مبلغ اسمی آن را در تاریخ سررسید به دارنده پرداخت کند. وجه تسمیه «اسلامی» هم از آن رو است که برخلاف اسناد خزانه متعارف که صرفا سند بدهی دولت محسوب میشود، این اوراق باید بر مبنای بدهیهای ناشی از معاملات حقیقی اقتصادی انتشار یابد و نه دیون صوری. دولت اولویت پرداخت این اسناد را همردیف پرداخت حقوق و مزایای کارکنان خود قرار داده و آنها را به عنوان بدهی ممتاز خود تلقی میکند. همین ویژگی است که اسناد خزانه اسلامی را به ابزاری با ریسک نکول بسیار پایین تبدیل میکند.
صندوقهای سرمایهگذاری: خریداران طبیعی اوراق دولتی
در ماههای اخیر، صندوقهای سرمایهگذاری در بورس به خریداران عمده اوراق دولتی تبدیل شدهاند. منطق این رفتار را باید در ساختار تعهدات این نهادها جستوجو کرد. صندوقهای سرمایهگذاری متعهدند هر ماه سودی ثابت به سرمایهگذاران خود پرداخت کنند. این تعهد ایجاب میکند که منابع تحت مدیریتشان در داراییهایی سرمایهگذاری شود که از یک سو بازدهی قابل پیشبینی داشته باشند و از سوی دیگر، ریسک نکول در آنها ناچیز باشد.
نکول در ادبیات مالی به ناتوانی ناشر اوراق در ایفای تعهدات خود در تاریخ سررسید اشاره دارد. به بیان ساده، اگر نهادی که اوراق بدهی منتشر کرده، در زمان مقرر نتواند اصل یا سود آن را به دارنده پرداخت کند، «نکول» رخ داده است. در مورد اوراق دولتی ایران، تجربه چند سال اخیر نشان میدهد هیچگونه نکولی در اوراق پذیرششده در بازار سرمایه رخ نداده است. خزانهدار کل کشور نیز تأکید کرده «اوراقی که دولت منتشر میکند اگر شرکتهای طرف قرارداد اوراق دولت را خرید کنند با اطمینان میدانند که حتی یک ریال از این اوراق نکول نمیشود».
همین اطمینان است که اوراق دولتی را برای صندوقها جذاب میکند. بازده این اوراق در مقاطعی حتی از ۳۶ درصد نیز فراتر رفته و به عنوان «سود بدون ریسک» در بازار شناخته میشود. صندوقها با سرمایهگذاری در این اوراق، هم سود نسبتا بالایی کسب میکنند و هم تعهدات ماهانه خود را به سرمایهگذاران بهموقع ایفا میکنند.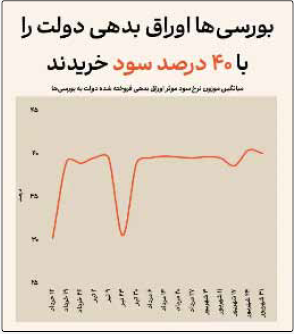
آنها نمیتوانند منابع سرمایهگذاران را به بازارهای پرنوسان و پرریسک ببرند، زیرا نوسانات شدید میتواند توانایی آنها در پرداخت سود ثابت را تضعیف کند. بنابراین اوراق دولتی به گزینهای طبیعی برای این نهادها تبدیل شده است.
چرا بانکها تمایلی به خرید اوراق دولتی ندارند؟
پرسش کلیدی این است: چرا دولت ناچار شده برای استقراض، سراغ صندوقها برود، نه بانکها؟ پاسخ در وضعیت ویژه شبکه بانکی نهفته است. بانکها در شرایط کنونی با محدودیت جدی در تأمین ذخایر مورد نیاز خود مواجهند. جهشهای ارزی اخیر، تقاضای پول و سرمایه در گردش را در میان فعالان اقتصادی بهشدت افزایش داده است. بنگاههای تولیدی که پیشتر مواد اولیه خود را با نرخهای ارزی پایینتر تأمین میکردند، اکنون با افزایش چندبرابری هزینه نهادهها مواجه شدهاند و نیاز نقدینگی آنها به طور تصاعدی رشد کرده است.
در چنین شرایطی، بانکها با تقاضای فزایندهای برای تسهیلات روبهرو هستند. از سوی دیگر، بسته حمایتی ۷۰۰ هزار میلیارد تومانی دولت برای تأمین سرمایه در گردش واحدهای تولیدی، فشار مضاعفی بر منابع بانکی وارد کرده است. بانکها برای پاسخ به این تقاضاها نیاز مبرمی به ذخایر خود دارند و نمیتوانند بخش قابل توجهی از آن را صرف خرید اوراق دولتی کنند. به عبارت دیگر، بانکها در شرایطی که اقتصاد با «فشار هزینه» مواجه است و تقاضای سرمایه در گردش اوج گرفته، ترجیح میدهند منابع محدود خود را به تسهیلاتدهی اختصاص دهند تا خرید اوراق بدهی دولت.
این در حالی است که در سالهای گذشته، بانکها و مؤسسات اعتباری غیربانکی و صندوقهای بازنشستگی، خریداران اصلی اوراق دولتی بودند. اکنون این الگو تغییر کرده و صندوقهای سرمایهگذاری جای بانکها را در سمت تقاضای اوراق دولتی گرفتهاند.
پیامدها و ملاحظات
چرخش تأمین مالی دولت به سمت صندوقها و بازار بدهی، پیامدهای دوگانهای به همراه دارد. از یک سو، این تغییر میتواند به کاهش فشار بر شبکه بانکی و آزادسازی منابع آن برای تسهیلاتدهی به بخش تولید کمک کند. با انتقال بخشی از بدهی دولت به ترازنامه صندوقها، بانکها فضای بیشتری برای پاسخ به تقاضای سرمایه در گردش بنگاهها خواهند داشت.
از سوی دیگر صندوقهای سرمایهگذاری خود متکی به منابع سرمایهگذاران خرد و نهادی هستند. اگر بازده اوراق دولتی به دلایلی کاهش یابد یا تورم از آن پیشی بگیرد، جذابیت این اوراق برای صندوقها از میان میرود و آنها ناچار به جستوجوی داراییهای جایگزین خواهند شد. در آن صورت، دولت ممکن است ناچار شود نرخ سود بالاتری به خریداران اوراق پیشنهاد دهد که خود به افزایش هزینه تأمین مالی بدهی عمومی میانجامد.
نتیجهگیری
تغییر مسیر تأمین مالی دولت از بانکها به صندوقهای سرمایهگذاری در ماه اول سال جاری، بازتابدهنده واقعیتهای ساختاری اقتصاد ایران است. شبکه بانکی تحت فشار تقاضای سرمایه در گردش، توان خرید اوراق دولتی را از دست داده و صندوقها با تعهدات سود ثابت ماهانه، به خریداران طبیعی این اوراق تبدیل شدهاند. این چرخش، در کوتاهمدت میتواند به توزیع مجدد فشار تأمین مالی و کاهش بار شبکه بانکی کمک کند. با این حال، تداوم این الگو بدون توجه به محدودیتهای ظرفیت جذب بازار بدهی و بدون اصلاحات بنیادی در نظام مالی، ممکن است به چالشهای جدیدی در حوزه مدیریت بدهی عمومی و ثبات مالی منجر شود. تجربه سالهای اخیر نشان میدهد اتکای صرف به یک کانال تأمین مالی، هرچند میتواند در کوتاهمدت کارساز باشد اما در بلندمدت نیازمند تنوعبخشی و اصلاحات ساختاری است.